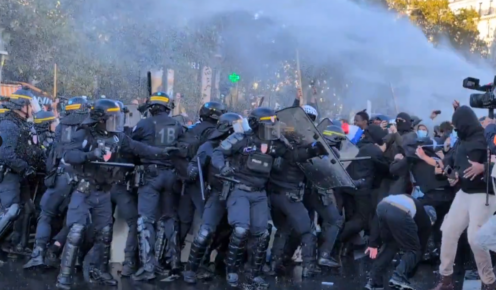
Evro je u ponedjeljak tokom trgovanja oslabio na oko 1,1161 dolara, što je njegov najniži nivo od maja 2025. godine. Prema pisanju Rojtersa, pritisak na evropsku valutu pojačale su zabrinutosti zbog francuskih javnih finansija i političke neizvjesnosti.
Problem nije samo slabiji evro. Na tržištu obveznica posljednjih dana raste nepovjerenje prema Francuskoj, drugoj najvećoj ekonomiji evrozone.
Francuski dug sve više zabrinjava investitore
Francuska se suočava sa visokim budžetskim deficitom i ogromnim javnim dugom, dok vlada pokušava da smanji potrošnju u politički veoma osjetljivom periodu.
Planirani budžet za 2027. godinu predviđa smanjenje deficita, ali vlada mora da ga progura kroz duboko podijeljen parlament. Upravo politička neizvjesnost otežava investitorima procjenu da li će Pariz zaista uspjeti da sprovede najavljene mjere.
Kako prenosi Rojters, razlika između prinosa na francuske i njemačke desetogodišnje obveznice u jednom trenutku je porasla na oko 150 baznih poena, što je nivo posljednji put viđen tokom dužničke krize evrozone 2011. godine.
To znači da investitori traže veću naknadu za ulaganje u francuski dug nego ranije, dok njemačke obveznice i dalje smatraju sigurnijim utočištem.
Zašto to utiče na evro?
Francuska je toliko velika ekonomija da problemi sa njenim javnim finansijama ne ostaju samo francuski problem.
Ako investitori počnu da vjeruju da će Parizu biti sve teže da kontroliše dug, mogu tražiti veće kamate za francuske obveznice. To povećava troškove zaduživanja države i dodatno komplikuje pokušaje smanjenja deficita.
Istovremeno, raste strah da bi se pritisak mogao proširiti na druge visoko zadužene zemlje evrozone.
Ipak, još nije moguće govoriti o novoj dužničkoj krizi evrozone. Dio analitičara smatra da je za sada riječ prije svega o francuskom problemu, a ne o krizi cijele monetarne unije.
Francuska pred politički težak period
Situaciju dodatno komplikuju predstojeći predsjednički izbori u Francuskoj. Vlada mora da donosi nepopularne odluke o javnoj potrošnji, dok se političke stranke pripremaju za izbore.
Protesti zbog planiranih budžetskih rezova dodatno povećavaju pritisak na vlast.
Prema podacima koje prenosi Rojters, francuski javni dug dostigao je gotovo 120 odsto BDP-a, dok Pariz planira da 2027. godine pozajmi rekordnih oko 340 milijardi evra za finansiranje potrošnje i servisiranje postojećeg duga.
Šta to znači za građane?
Pad evra ne znači automatski da će evropski građani odmah osjetiti velike promjene u svakodnevnom životu. Međutim, slabija evropska valuta može poskupjeti robu i sirovine koje se plaćaju u dolarima, posebno energente.
Istovremeno, ako visoke kamate na državne obveznice potraju, zaduživanje može ostati skuplje i za države i za kompanije, što može dodatno pritiskati evropsku ekonomiju.
Za sada je najvažnije pitanje može li Francuska uvjeriti finansijska tržišta da može staviti javne finansije pod kontrolu. Ako u tome ne uspije, pritisak bi mogao nastaviti da slabi evro i povećava nervozu na evropskim tržištima.